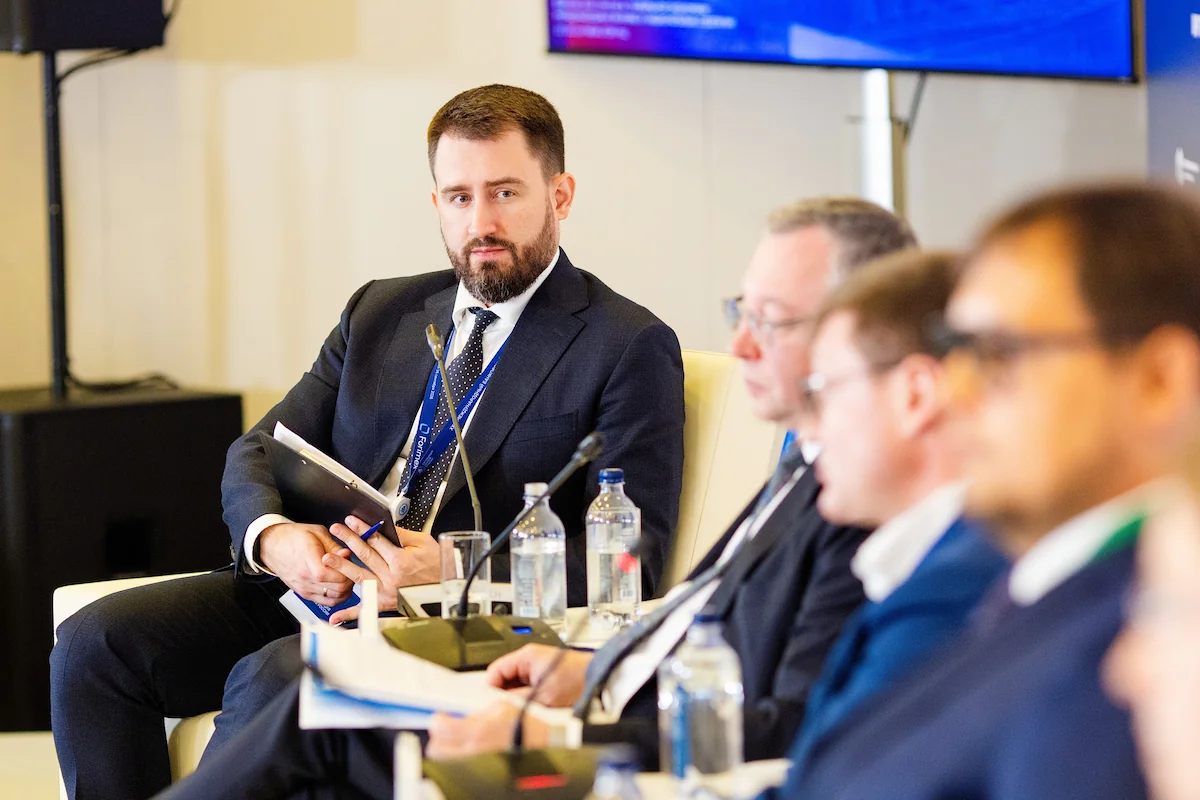
 На полях XXIlI Международного банковского форума, прошедшего в конце сентября в Санкт-Петербурге, мы поговорили с Президентом Ассоциации банков России Денисом ЛИПАЕВЫМ о перспективах отечественного платежного рынка и роли банковского сообщества в его развитии.
Корр.: Впервые за много лет на форуме состоялась дискуссия о состоянии и перспективах развития наличного денежного обращения в стране — это структурный сдвиг в восприятии роли наличных в экономике или краткосрочная конъюнктура?
Д.Л.: Я бы говорил скорее о структурных изменениях в отрасли. Несмотря на быстрое развитие безналичных платежных инструментов, наличные все еще играют большую роль в экономике. Меняется мотивация к их использованию и инфраструктура наличного денежного обращения.
По данным Банка России, наличными продолжают пользоваться 95% россиян, почти половина граждан не готова полностью от них отказаться, а 36% хранят часть сбережений в наличной форме. В 2026 г. темпы роста наличных денег в обращении ускорились. Во втором квартале доля наличных платежей в розничном обороте увеличилась до 11,6%, а доля наличных в денежной массе на 1 сентября достигла 15,1% против 14,1% на начало года.
Наличные все чаще выполняют функцию резервного платежного инструмента. В условиях перебоев со связью, которые влияют на непрерывность цифровых сервисов, важно сохранять возможность для граждан пользоваться наличными.
С учетом идущих структурных изменений банкам предстоит решить несколько задач.
Первая — изменение подходов к НДО в связи с трансформацией инфраструктуры наличного денежного обращения. Банк России оптимизирует собственную кассовую сеть и расширяет практику кассового обслуживания с использованием наличных, принадлежащих регулятору. В 2026 г. число операционно-кассовых центров Банка России планируется сократить с 87 до 61, а коли-чество подразделений кредитных организаций, использующих новую технологию, увеличить со 191 до 215, к 2030 г. — до 300.
Вторая — обеспечение доступности наличных, особенно в регионах. Считаем необходимым развивать механизмы резервирования инфраструктуры на случай технологических сбоев или прекращения работы отдельных участников рынка.
Третья — снижение расходов на обработку, перевозку и инкассацию наличных. Здесь помогут кооперация банков, платформенные решения, рециркуляция наличных и автоматизация кассовых процессов.
Речь сейчас идет не о краткосрочной конъюнктуре, а об адаптации инфраструктуры к новым условиям. Наличные и цифровые платежи должны дополнять друг друга: это важно для устойчивости национальной платежной системы.
Корр.: Вы ранее говорили, что для разных групп банков нагрузка на подключение к платформе цифрового рубля объективно различается, и предлагали «коробочные решения» и технологическое партнерство между банками. Прошло больше года — насколько массовыми стали кейсы такого партнерства, стоит ли ждать от ЦБ РФ унифицированных решений для малых и средних банков? Устраивают ли Ассоциацию нынешние сроки подключения банков 2–3 волны?
Д.Л.: Ассоциация банков России совместно с Банком России, кредитными организациями и ИТ-компаниями в течение года прорабатывала возможности снижения технологической и финансовой нагрузки на небольшие банки при подключении к платформе цифрового рубля.
Банки имеют разную архитектуру информационных систем и уровень технологической готовности. Поэтому создать универсальное коробочное решение, которое не потребует адаптации к нуждам конкретных банков, достаточно сложно.
Тем не менее на рынке уже появились решения с различной степенью унификации, позволяющие снизить стоимость подключения. Рассматриваются готовые продукты под ключ и гибридные модели. По нашим оценкам, для небольших банков использование таких решений в большинстве случаев экономически выгоднее самостоятельной разработки всей инфраструктуры.
Банк России разработал типовую спецификацию, определяющую минимальный набор обязательных компонентов для подключения. Предполагается, что часть существующей ИТ-инфраструктуры банки смогут использовать повторно. Однако практика показывает, что отдельные компоненты у небольших банков могут отсутствовать либо уже использоваться с максимальной нагрузкой.
Поэтому нужно еще поработать над стандартизацией технологических решений и находить пути снижения затрат на их внедрение и эксплуатацию.
Технологическое партнерство между банками развивается прежде всего через обмен опытом, взаимодействие с ИТ-компаниями и совместную проработку вопросов подключения на площадке Ассоциации. Перспективным направлением может стать совместное использование технологических модулей, в том числе для работы со смарт-контрактами. Однако пока нет данных, позволяющих говорить о массовом распространении модели технического партнерства.
Банк России сохраняет установленные сроки подключения банков второй и третьей волны — 2027 и 2028 гг. соответственно.
Мы продолжаем получать обратную связь от банков и обсуждать возникающие вопросы с регулятором. Небольшим банкам нужны доступные и экономически обоснованные решения, чтобы внедрение цифрового рубля не усиливало технологический разрыв между ними и крупными кредитными организациями.
Корр.: Одной из центральных тем форума Ассоциации стало формирование легальной инфраструктуры рынка цифровых валют и перевод операций с ними в регулируемый контур. Как, по вашей оценке, это соотносится с развитием цифрового рубля — не конкурируют ли эти два трека за внимание регулятора и ресурсы банков?
Д.Л.: В 2026 г. стартовали два масштабных проекта — промышленный запуск цифрового рубля и формирование регулирования рынка цифровых валют.
На наш взгляд, конкуренции здесь нет, поскольку эти инструменты решают разные задачи.
Цифровой рубль — новая форма национальной валюты, призванная повысить эффективность расчетов, снизить издержки и расширить возможности автоматизации платежей. В частности, использование смарт-контрактов позволит автоматизировать расчеты при наступлении заранее определенных условий, повысить прозрачность операций и безопасность сделок.
Регулирование рынка цифровых валют решает другую задачу — создание прозрачных правовых условий для деятельности уже существующего и достаточно крупного сегмента финансового рынка.
По экспертным оценкам, капитализация мирового рынка криптовалют составляет порядка 3 трлн долларов, ежедневный объем тор-гов — около 100 млрд долларов. Россия также занимает значимое место на этом рынке. В первом квартале 2026 г. наша страна, по экспертным данным, находилась на третьем месте в мире по объему розничных операций с криптовалютами.
Поэтому важно сформировать национальную систему регулирования, которая обеспечит защиту инвесторов, снизит риски мошенничества и позволит добросовестным участникам рынка работать в легальном правовом поле.
Для этого необходимо решить несколько задач: создать надежную инфраструктуру хранения и обращения цифровых валют, обеспечить выполнение требований информационной безопасности и противодействия отмыванию денежных средств, не допуская при этом избыточных барьеров для участников рынка.
Отдельное значение регулирование цифровых валют имеет для развития внешнеэкономической деятельности. В условиях ограничений на традиционные международные расчеты легальная инфраструктура может создать дополнительные возможности для трансграничных операций.
При этом вопрос нагрузки на банки действительно существует. Кредитные организации одновременно реализуют несколько крупных технологических проектов, поэтому важно согласовывать масштаб регуляторных новаций и сроки их внедрения.
Корр.: На форуме прошел отдельный круглый стол по Open API — какую позицию Ассоциация отстаивает по срокам и модели внедрения открытых интерфейсов для небольших банков, у которых меньше ресурсов на доработку ИТ-систем, чем у системно значимых игроков?
Д.Л.: Ассоциация банков России поддерживает развитие открытых API как инструмента повышения конкуренции и создания новых финансовых сервисов. Но необходимо учитывать технологические и финансовые возможности небольших кредитных организаций.
В ходе обсуждения законопроекта банковское сообщество обозначило три вопроса, требующих дополнительной проработки.
Первое — сроки выполнения технических требований и требований информационной безопасности. Предусмотренный законопроектом срок в 180 дней, по мнению банков, недостаточен для необходимых доработок информационных систем, причем не только небольших, но и крупных кредитных организаций. Поэтому предлагаем увеличить этот срок до одного года.
Второе — возможность досрочного добровольного подключения. Законопроект предусматривает поэтапное внедрение открытых API, начиная с системно значимых банков. Вместе с тем ряд банков с универсальной лицензией и небанковских кредитных организаций уже готовы участвовать в информационном обмене.
Мы предлагаем разрешить таким организациям добровольно подключаться раньше установленных сроков при условии соблюдения технических требований и требований информационной безопасности. Это позволит не ограничивать конкуренцию и даст дополнительные возможности технологически готовым участникам рынка.
Третье — порядок включения банков в единый реестр участников информационного обмена. Ассоциация предлагает увеличить соответствующий период для банков с универсальной лицензией с 12 до 18 месяцев.
Это позволит более равномерно распределить нагрузку на Банк России при проведении проверок более чем 200 кредитных организаций и избежать ситуации, когда значительное число участников одновременно обращается за подтверждением соответствия требованиям.
Мы предлагаем сочетать поэтапное обязательное внедрение открытых API с возможностью досрочного добровольного подключения.
Для небольших банков такой подход особенно важен: они получат дополнительное время для модернизации информационных систем, а технологически готовые организации смогут раньше воспользоваться преимуществами новой инфраструктуры.
Такой подход стимулирует развитие конкуренции и создает равные возможности для участников финансового рынка без чрезмерной регуляторной нагрузки на небольшие банки.
Беседовали Мария Клыш и Олег Овчинников