Практика импортозамещения в банках на Форуме ВБА-2026

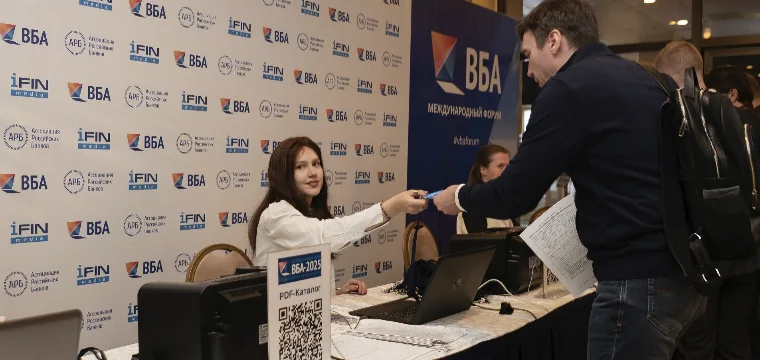
20–21 октября 2026 в Москве пройдёт Форум ВБА-2026 «Вся банковская автоматизация». Более 50 ведущих отечественных разработчиков ПО, поставщиков оборудования, консультантов и интеграторов представят решения для финансовых организаций.

Ключевая тема форума – практика построения импортонезависимой ИТ-архитектуры банка: перестройка всего ландшафта с фокусом на суверенитет без потери производительности, безопасности и возможностей развития.

В Секции №1 «Импортонезависимая ИТ-архитектура банка: ОС, СУБД, АБС и базовая инфраструктура» заявлены доклады: «15 лет построения ЭДО с госорганами на банковском рынке» – iDSystems (iCAM Group); «О решениях ViPNet в квантовых криптографических системах» – ИнфоТеКС; «Отраслевая экспертиза АФТ» – Ассоциация ФинТех; «Комплексное решение для банков и РНКО: от СУБД до АБС» – Диасофт; «Когда АБС тормозит продукты» – Unitarius; ФОРА-БАНК; «Эволюция АБС в условиях технологических ограничений» – ИНВЕРСИЯ; «Postgres Pro: новые возможности для банковских ИТ-систем» – Postgres Professional; «Стратегическая инфраструктура» – RTCloud; «Импортонезависимость в области СУБД» – FTData; «Создание санкционноустойчивой ИТ-инфраструктуры» – РЕД СОФТ; «Опыт импортозамещения в платежной системе» – ПрограмБанк; «Гибридная инфраструктура на практике» – Deckhouse; «Импортозамещение. Чем помогут микросервисы» – АРТ-Финтех; «Отечественная IT-инфраструктура банка в 2026» – ICL Техно; «Применение ИИ в АБС на основе 1С:Предприятия» – ИАС ДИДЖИТАЛ; «Импортозамещение Oracle Forms на FTData и XSQUARE» – Хи-квадрат; FTData; «АБС под ключ: развитие системы с помощью ИИ-агентов» – R-Style Softlab и др.

Форум ориентирован на руководителей и специалистов банков, а также ИТ-компании, предлагающие решения для финансовой отрасли. Делегаты от банков и финансовых организаций (страховых, инвестиционных компаний, МФО, НПФ) могут участвовать бесплатно при предварительной регистрации: https://vbaforum.ru/registration/.

Источник: Оргкомитет Форума ВБА-2026
В Индии просят обеспечить банкоматы наличными перед введением платы за UPI

Резервный банк Индии и Минфин попросили банки обеспечить достаточный запас наличных в банкоматах. Поводом стали обсуждаемые комиссии за операции в системе UPI. Регуляторы опасаются, что часть пользователей вернется к наличным, если платежи по UPI станут платными.

Банкоматная сеть страны за годы сократилась, хотя цифровые платежи продолжали расти. Это усиливает риск перебоев при резком росте спроса на наличные.

На конец августа 2026 г. объем наличных в обращении в Индии составил 42,86 трлн рупий, на 12,5% больше, чем годом ранее. Банкам и операторам банкоматных сетей придется планировать инкассацию и загрузку устройств с учетом возможного всплеска спроса.

Источник: Mint

Европа создает свой ответ Visa и Mastercard

Европейские платежные системы объединяются для создания альтернативы американским Visa и Mastercard. Испанская Bizum, итальянская Bancomat, Wero (проект European Payments Initiative), португальская SIBS-MB WAY и скандинавская Vipps MobilePay договорились о создании совместного предприятия – European Network for Payments (ENP) со штаб-квартирой в Мадриде.

Вместе эти сервисы обслуживают около 130 млн пользователей в 13 странах Евросоюза и Норвегии. Новая структура займется объединением национальных платежных сетей на основе единых технических стандартов, что позволит совершать мгновенные переводы между банковскими счетами напрямую.

Основная цель проекта – снизить зависимость Европы от американских платежных систем. Сейчас на Visa и Mastercard приходится почти две трети карточных платежей в ЕС, и европейские власти опасаются, что администрация Дональда Трампа может ограничить доступ к американской платежной инфраструктуре.

Запуск ENP будет поэтапным: сначала сеть обеспечит трансграничные переводы между физическими лицами, затем ее функциональность распространят на интернет-торговлю и платежи в магазинах.

Источник: Ассоциация российских банков

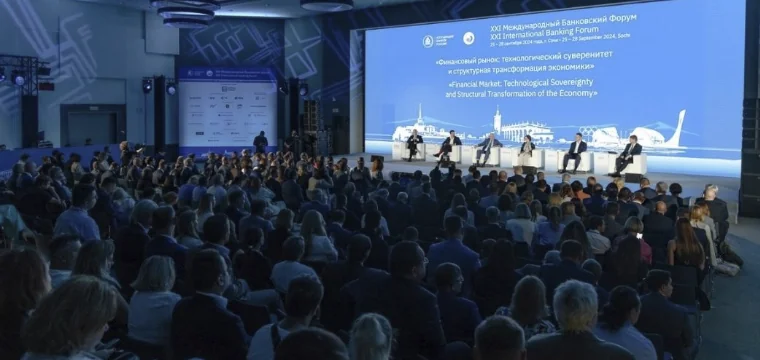
Более 500 человек приняли участие в XXIII Международном банковском форуме в Санкт-Петербурге

В Санкт-Петербурге 23–26 сентября прошёл XXIII Международный банковский форум, собравший более 500 участников. Главные темы — развитие банковского сектора и рынка капитала, антифрод-регулирование, цифровые валюты и искусственный интеллект. Аккредитацию получили представители более 50 ведущих СМИ, по итогам форума вышло свыше 5 тысяч публикаций.

В числе ключевых спикеров были Председатель Банка России Эльвира Набиуллина, председатель Комитета Госдумы по финансовому рынку, председатель Совета Ассоциации банков России Анатолий Аксаков, первый заместитель Председателя Банка России Владимир Чистюхин, заместители Председателя Банка России Сергей Белов и Алексей Гузнов, заместитель министра финансов Иван Чебесков.

Деловая программа включала четыре сессии и девять круглых столов. На пленарной сессии Председатель Банка России Эльвира Набиуллина отметила, что качество банковских портфелей остаётся хорошим и не создаёт системных рисков. Анатолий Аксаков сообщил, что часть законодательных инициатив направлена на снижение технологической нагрузки на малые и средние банки.

Форсайт-сессия «Будущее отечественного финансового рынка» была посвящена развитию рынка капитала и платёжной инфраструктуры, влиянию ИИ и платформизации. Первый заместитель Председателя Банка России Владимир Чистюхин указал на необходимость стимулов для привлечения компаниями финансирования через рынок капитала и повышения защиты прав инвесторов.

На панельных сессиях обсуждались антифрод-регулирование и формирование рынка цифровых валют и цифровых прав. Представители государства и финансового сектора обозначили меры противодействия мошенничеству, направления информационного обмена, подходы к созданию легальной инфраструктуры крипторынка и переводу операций с цифровыми валютами в регулируемый контур.

Темы девяти круглых столов: защита прав потребителей финансовых услуг, роль наличных в цифровой экономике, международная деятельность банков, Open API и ИИ, вторичный рынок кредитного риска, банковское регулирование, взаимодействие банков и страховщиков, повышение прозрачности экономики и финансирование МСБ.

Источник: Ассоциация банков России.

Россия ограничила вывоз наличных рублей в страны ЕАЭС

Президент России Владимир Путин подписал указ, ограничивающий вывоз наличной российской валюты за границу. Новые правила затрагивают поездки в государства ЕАЭС – Армению, Белоруссию, Казахстан и Киргизию, – а также в Азербайджан, Таджикистан и Узбекистан. Документ размещен на портале правовой информации.

Согласно указу, физические лица отныне не могут вывозить из России более 1 млн руб. наличными. Для юридических лиц и индивидуальных предпринимателей вводится полный запрет на вывоз наличных рублей вне зависимости от суммы.

Предусмотрены и исключения. Они касаются случаев вывоза через международные аэропорты, список которых утвердит правительство. Для провоза валюты потребуется предъявить банковские выписки. Кроме того, ограничения не затронут транзит наличных юридическими лицами и средства, предназначенные для обеспечения работы российских дипломатических представительств.

За нарушение запрета предусмотрено изъятие наличных. У юридических лиц и ИП деньги будут изыматься в полном объеме, у физических лиц – только сумма, превышающая лимит в 1 млн руб.

Ранее запрет на вывоз наличных рублей действовал только в отношении стран ЕАЭС, а лимит для физических лиц составлял $100 тыс.


Источник: Коммерсантъ

ВТБ начал выкупать у клиентов инвестиционные золотые монеты

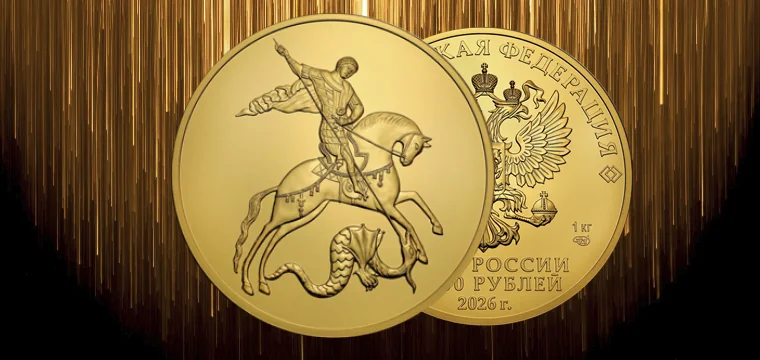
ВТБ начал выкуп инвестиционных золотых монет в 24 отделениях по России. Как сообщили в пресс-службе кредитной организации, теперь клиенты могут не только приобретать такие монеты в крупных городах страны, но и продавать их обратно банку.

В банке отметили, что золото традиционно считается «защитным» активом, и его всё чаще покупают с долгосрочной целью – хеджировать валютные риски.

«Мы видим спрос инвесторов на драгоценные металлы в целом и инвестиционные монеты в частности. На отношение клиентов напрямую повлияли рыночные сигналы: резкий рост цен на золото в 2022-2025 годах сделал его одним из самых доходных защитных активов. Запуская выкуп монет, мы закрываем весь цикл владения этим инструментом внутри банка. Это еще один шаг к тому, чтобы сделать инвестиции в золото действительно ликвидным и удобным инструментом сбережений. Теперь клиент может полноценно управлять такими вложениями в рамках одной финансовой организации», – прокомментировал руководитель департамента транзакционных, зарплатных и сберегательных продуктов ВТБ Павел Тулубьев.


Источник: ТАСС

Будущее финансового рынка Центральной Азии: 19 ноября в Ташкенте пройдет III Международный форум FINNEXT Asia

19 ноября 2026 года в Hyatt Regency Tashkent состоится III Международный форум FINNEXT Asia 2026. Представители банков, платежных и страховых организаций, финтех-компаний, телеком-операторов и технологических провайдеров обсудят развитие финансового рынка Центральной Азии и ключевые ориентиры отрасли на 2026–2027 годы.

Ключевые темы FINNEXT Asia 2026:

Пленарная сессия «Финтех-реальность Узбекистана: от стратегии к результату» будет посвящена практической реализации постановления № 359-ПП и его влиянию на банки, инвесторов и финтех-компании.
На сессии «Искусственный интеллект и Big Data: от пилота к строке в P&L» эксперты представят кейсы применения ML в скоринге и противодействии мошенничеству.
Сессия «Открытый банкинг и цифровая идентичность нового поколения: дедлайн, который меняет рынок» затронет готовность банковской инфраструктуры к новым регуляторным требованиям.
Участники сессии «Токенизация и цифровой сум: первый год в цифрах» рассмотрят в том числе развитие рынка токенизированных ценных бумаг в Узбекистане.
На сессии «Деньги для роста: венчурный капитал, слияния и первый IPO региона» эксперты обсудят развитие венчурного рынка и перспективы выхода региональных компаний на международные биржи.

Завершит деловую программу форсайт-панель «Центральная Азия – 2027: ставки на стол», участники которой представят свое видение ключевых сценариев развития финансового рынка региона.

В числе спикеров FINNEXT Asia:

  • Содир Мелибаев, заместитель Председателя Правления, Микрокредитбанк.
    • Светлана Хе, Председатель Правления, UZUM Bank.
    • Роман Третьяков, заместитель Председателя Правления по ИТ и цифровой трансформации, Octobank.
    • Дмитрий Волчек, заместитель Председателя Правления – руководитель Блока информационных технологий, Ipoteka Bank (OTP Group).
    • Сергей Козлов, советник Председателя Правления – главный директор по искусственному интеллекту, SQB Bank.

и другие.


Сайт и регистрация

Цифровой рубль: вперед к офлайну

На прошедшем в рамках Международного банковского форума круглом столе «Цифровой рубль: первые итоги и взгляд в будущее» участники обсудили результаты запуска цифрового рубля в промышленном контуре, подготовку банков следующих волн подключения и перспективные сценарии его применения. Особое внимание уделили развитию офлайн-платежей и дальнейшей дорожной карте проекта.

По словам директора Департамента национальной платежной системы Банка России Аллы Бакиной, старт 1 сентября прошел успешно: операции выполнялись в нормативные сроки, а интерес пользователей оказался выше ожидаемого. За первые недели было открыто около 200 тыс. цифровых счетов, количество операций превысило 120 тыс. При этом отдельные проблемы с открытием счетов и клиентскими коммуникациями носили точечный характер и оперативно устранялись.

Для следующей волны участников, по мнению спикеров, уже сформированы более зрелые технологические решения. Опыт первых банков позволяет типизировать инфраструктуру, регламенты и интеграционные процессы, хотя отдельным кредитным организациям по-прежнему могут потребоваться индивидуальные доработки. Для небольших и региональных банков важными факторами становятся доступ к готовым решениям, наличие профильных компетенций и возможность переиспользовать существующую инфраструктуру.

Отдельный блок дискуссии был посвящен новым сценариям использования цифрового рубля. Участники говорили о смарт-контрактах, автоматизации корпоративных расчетов, бюджетных выплатах и применении цифрового рубля в сложных цепочках взаимодействия бизнеса. В частности, программируемость платежей может использоваться для контроля условий сделок и управления рисками.

Одним из наиболее ожидаемых направлений станет возможность проводить операции без подключения к интернету. А. Бакина сообщила, что Банк России завершает исследовательскую работу с российскими разработчиками и планирует до конца 2026 г. создать прототип решения для офлайн-платежей. В 2027 г. предполагается начать его пилотирование с несколькими банками. Технологической основой рассматриваются, в частности, решения на базе SIM-карт. По оценке регулятора, офлайн-кошелек и операции в таком режиме могут стать доступными участникам следующих волн подключения.

Говоря о дальнейших планах, А. Бакина отметила, что Банк России рассматривает расширение действующей модели. В частности, готовится эксперимент с цифровыми счетами на балансе коммерческих банков, который, по предварительной оценке, может начаться не ранее 2029 г. Параллельно будут развиваться новые платежные сценарии, реестровые выплаты и бюджетные операции. Полное подключение банков к платформе запланировано к сентябрю 2028 г.

Подробности дискуссии — в октябрьском номере журнала БСМ.


Источник: БСМ

Цифровой рубль и будущее НСПК: о чем говорили на Форуме

На пленарной сессии Международного банковского форума «Банковский сектор в глобальной экономике: международные вызовы и национальные стратегии» участники обсудили ситуацию с банковской ликвидностью, запуск цифрового рубля, развитие платежной инфраструктуры и участие банков в новых цифровых проектах.

Отдельное внимание было уделено теме структурного дефицита ликвидности, которая в последнее время активно обсуждается на рынке. По словам председателя Банка России Эльвиры Набиуллиной, смешение понятий создает ощущение проблемы там, где ее нет. Способность банков выполнять обязательства перед клиентами обеспечивается нормативами, запасом высоколиквидных активов и возможностями рефинансирования в ЦБ РФ. Структурный дефицит ликвидности, напротив, отражает отношения банков с регулятором при проведении расчетов между кредитными организациями. Сейчас его масштаб, по словам Э. Набиуллиной, значительно меньше, чем в период 2012–2017 гг., когда показатель достигал пиковых значений.

Участники также обсудили первые результаты запуска цифрового рубля. Андрей Костин сообщил, что ВТБ завершил технологическую часть проекта и уже подключил цифровой рубль к своим онлайн-каналам — интернет-банку и мобильному приложению. По его словам, более 1,5 тыс. корпоративных клиентов заявили о готовности работать с новой формой денег.

А. Костин отдельно связал перспективы цифрового рубля с развитием трансграничных расчетов. По его мнению, существующие механизмы расчетов в национальных валютах пока во многих случаях проходят через посредников и остаются недостаточно системными. Цифровой рубль может стать одним из инструментов формирования более устойчивой инфраструктуры международных расчетов.

Владимир Верхошинский отметил сложность технологической и организационной стороны проекта. В Альфа-Банке цифровой рубль уже доступен клиентам в интернет-банке и мобильном приложении. Банк рассчитывает, что по мере появления новых сервисов и клиентских сценариев востребованность цифрового рубля будет расти.

Э. Набиуллина подчеркнула, что на первоначальном этапе приоритетом остается отладка системы. Банки и регулятор оперативно устраняют технические сложности и совершенствуют клиентский путь. При этом цифровой рубль, по ее словам, является добровольным инструментом, а средства в цифровых кошельках не приносят процентного дохода. Поэтому регулятор не ожидает массового перетока средств с банковских депозитов и связанного с этим дефицита ликвидности.

Еще одной темой стала возможная частичная приватизация Национальной системы платежных карт. Э. Набиуллина объяснила, что смысл продажи пакета заключается не столько в привлечении финансовых инвесторов, сколько во вовлечении участников платежного рынка в управление и развитие национальной платежной инфраструктуры. Предполагается, что акционеры смогут участвовать в обсуждении стратегии, приоритетов новых проектов и тарифной политики. При этом доля одного участника ограничена 5%, чтобы сохранить равноудаленность инфраструктуры.

По словам главы ЦБ РФ, регулятор рассчитывает привлечь к НСПК «смарт-мани» — партнеров, заинтересованных именно в развитии платежной инфраструктуры. Одновременно принято принципиальное решение поэтапно снижать тарифы для банков, сохраняя НСПК рентабельной и способной финансировать проекты развития.

Анатолий Аксаков отдельно остановился на проблеме стоимости цифровизации для небольших кредитных организаций. По его словам, внедрение цифрового рубля первоначально воспринималось малыми и средними банками как существенная финансовая нагрузка. Сейчас обсуждаются решения, которые позволят заметно снизить затраты, в том числе за счет передачи части цифровой инфраструктуры на аутсорсинг. Законопроект, предусматривающий такую возможность, уже принят в первом чтении.


Источник: БСМ

Цифровой рубль «под ключ» от Гознака

На XXIII Международном банковском форуме в Санкт-Петербурге Алексей Богаткин, генеральный директор Uniteller (дочерней компании АО «Гознак»), представил комплексное решение для подключения к платформе цифрового рубля Банка России.

Продукт разработан на ИТ-инфраструктуре Гознака в технологическом партнёрстве с Uniteller и ориентирован прежде всего на небольшие банки. По расчётам компании, использование этого решения позволит сократить расходы и сроки подключения в 1,5–2 раза, а эксплуатационные затраты – более чем вдвое.

Необходимость такого предложения связана с поэтапным внедрением цифрового рубля. С 1 сентября 2026 года крупнейшие банки уже дали клиентам возможность проводить операции с цифровым рублём. В 2027–2028 годах к платформе должны подключиться некрупные банки.

Подключение требует специального программно-технического оснащения и профильных специалистов. Крупные кредитные организации обычно располагают собственной инфраструктурой и могут самостоятельно создать нужные комплексы. Для небольших банков это означает дополнительные вложения в инфраструктуру, разработку ПО и найм сотрудников.

Комплексное предложение Гознака «Цифровой рубль под ключ» позволяет задействовать инфраструктуру Гознака и специалистов Uniteller, получить готовое решение и выполнить все требования регулятора в сжатые сроки, практически исключив риски несоответствия. Банкам предлагается арендная модель – готовое платформенное решение, размещённое на специализированных серверах в ЦОД Гознака и адаптируемое под каждый банк индивидуально. Решение мультивендорное: его можно интегрировать с банковским ПО всех ведущих разработчиков на рынке, поэтому банкам не придётся дорабатывать ПО или менять вендоров.

Генеральным подрядчиком в рамках предложения выступает Uniteller. Компания проведёт аудит ИТ-ландшафта заказчика, поможет выбрать конфигурацию программных компонентов, обеспечит интеграцию с информационными системами банка, запустит решение в эксплуатацию и будет сопровождать его весь срок договора. Кроме того, банку помогут подготовить весь пакет необходимых документов.

Источник: Гознак

Сбербанк начал выдавать карты в банкоматах

Сбербанк запустил новую услугу – получение пластиковой карты через банкомат. Пока функция работает только в Нижнем Новгороде, где установлено 70 устройств с такой возможностью. Об этом сообщила пресс-служба кредитной организации.

Как пояснили в банке, с сентября нижегородцы могут оформить карту прямо в банкомате, минуя отделение и не дожидаясь курьера. Весь процесс занимает не больше двух минут.

«С сентября жители Нижнего Новгорода могут получить пластиковую карту прямо в банкомате Сбера. Для этого не нужно идти в отделение или ждать курьера: весь процесс займет не более двух минут», – говорится в пресс-релизе.

«Заберите СберКарту Мир в банкомате. Без визита в офис – банкомат бесплатно распечатает карту за минуту. Доступно только в Нижнем Новгороде», – указано в материалах банка.

Чтобы получить карту, клиенту нужно выбрать на экране банкомата «получить карту» и пройти авторизацию. Сама печать карты занимает около 30 секунд.

В пресс-службе отметили, что новая опция доступна в 70 банкоматах города. Воспользоваться ей могут клиенты Сбербанка, пользующиеся мобильным приложением «Сбербанк Онлайн». Выпущенную карту затем необходимо активировать в приложении.

«Сегодня через банкоматы можно не только снимать и вносить деньги, оплачивать услуги или переводить средства. Они уже умеют проводить экспресс-оценку здоровья, менять валюту и отвечать на вопросы клиентов с помощью ИИ-помощника ГигаЧат. Теперь добавляется еще один базовый банковский сценарий — получение карты», – привели в пресс-службе слова первого зампредседателя правления банка Александра Ведяхина.

По его словам, Сбербанк сначала оценит востребованность формата в Нижнем Новгороде, а после завершения пилотного проекта решит, стоит ли распространять функцию на всю страну. Топ-менеджер полагает, что такой способ особенно понравится тем, кто ценит скорость и не хочет тратить время на визит в офис или ожидание доставки.

Источник: РИА Новости

Участники Международного банковского форума обсудили устойчивость наличного денежного обращения

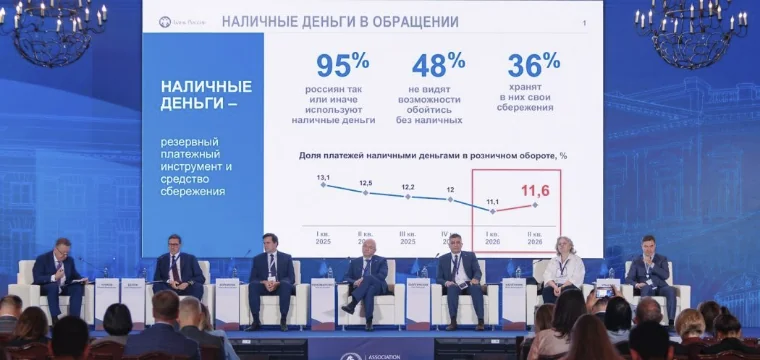
Несмотря на развитие цифровых платежей, наличные сохраняют значимую роль в российской платежной системе. При этом перед рынком НДО возникает новая задача: обеспечить доступность наличных и устойчивость инфраструктуры в условиях роста спроса, цифровизации и сокращения сети ее обслуживания. Эти вопросы обсуждались на круглом столе «Наличные деньги в цифровой экономике: технологии, безопасность и управление жизненным циклом» XXIII Международного банковского форума.

Как сообщил заместитель председателя Банка России Сергей Белов, наличными пользуются 95% россиян, около половины не готовы полностью отказаться от них, а примерно треть хранит часть сбережений в наличной форме. Одновременно за пять лет доля наличных в денежной массе снизилась примерно с 27 до 15%. По словам представителя регулятора, наличные постепенно приобретают и дополнительную функцию — становятся резервным способом расчетов на случай перебоев с электричеством или связью.

На этом фоне особое внимание участники уделили устойчивости инфраструктуры. Старший управляющий директор, директор департамента НДО Сбербанка Алексей Пономаренко отметил, что объем наличности растет одновременно с сокращением инфраструктуры ее обслуживания. Он предложил заранее создать систему резервирования НДО в каждом регионе. В нее, помимо уполномоченных банков, могут войти филиалы крупных банков, региональные кредитные организации и перевозчики наличности.

По словам А. Пономаренко, Сбербанк уже пересматривает объемы хранимых запасов наличности, чтобы повысить автономность при непредвиденном росте спроса. Важным элементом резервной модели он назвал банкоматную сеть. «Лучше будет, если мы к возможному кризису подготовимся заранее», — отметил представитель Сбербанка.

Еще одним направлением дискуссии стала консолидация инфраструктуры. Первый вице-президент Банка ГПБ Ирина Каплунник предложила создать единую цифровую платформу, через которую участники рынка могли бы размещать заявки на инкассацию и другие услуги. Такой сервис мог бы объединить банки, Банк России, перевозчиков, а также компании, занимающиеся хранением и обработкой наличности.

Заместитель председателя правления «РОСИНКАС» Олег Шалгинских обратил внимание на фрагментированность действующей системы: участники используют разные информационные решения, а значительная часть координации строится на ручной работе и двусторонних договорах. Общий реестр объектов и ресурсов, единый формат обмена данными и онлайн-маршрутизация, по его мнению, позволят эффективнее использовать существующие мощности.

О разнонаправленных тенденциях на рынке говорил заместитель генерального директора по маркетингу и стратегии Гознака Георгий Корнилов. При росте доли безналичных расчетов и сокращении числа отделений банков и банкоматов объем наличности в обращении увеличивается. На начало 2026 г. в России находилось в обращении 9,3 млрд банкнот, а с 2024 г. начал расти и объем платежей наличными.

В результате, как отмечали участники дискуссии, развитие НДО сегодня связано не только с повышением эффективности отдельных операций. На первый план выходят доступность инфраструктуры, технологическая независимость, координация ресурсов и готовность системы работать в нештатных условиях. При этом цифровые технологии рассматриваются не как альтернатива наличным, а как инструмент повышения эффективности и устойчивости их обращения.


Источник: БСМ

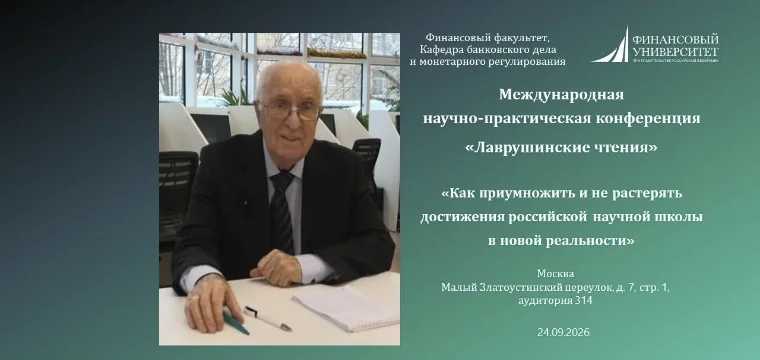
Финансовый факультет приглашает на Международную конференцию «Лаврушинские чтения»

24 сентября 2026 года кафедра банковского дела и монетарного регулирования Финансового факультета проводит Международную научно-практическую конференцию «Лаврушинские чтения», приуроченную к 90-летию доктора экономических наук, профессора Олега Ивановича Лаврушина – выдающегося российского ученого в области теории кредита и банковского дела.

Тема конференции: «Как приумножить и не растерять достижения российской научной школы в новой реальности».

Цель конференции – систематизировать научное наследие О. И. Лаврушина, обсудить современные направления развития теории кредита, банков и банковского регулирования, обеспечить обмен опытом между поколениями исследователей.

Ключевые вопросы для обсуждения: Дискуссионные вопросы теории кредита в эпоху интернационализации науки; Связь поколений и научных школ в исследованиях денег, кредита и банков; Баланс между ужесточением требований к капиталу и стимулированием кредитования реального сектора; Трансформация механизма создания денег коммерческими банками в условиях цифровых валют; Риски синхронного поведения банков при использовании однотипных ИИ-моделей; Кредит и экономический рост: движущая сила или источник кризисов; Доверие в кредитных отношениях.

Мероприятие проводится при содействии ГУ Банка России по ЦФО, Банка ВТБ (ПАО), ПАО Сбербанк, Банка ГПБ (АО) и АО «Россельхозбанк». Участие принимают Уральский, Санкт-Петербургский и Ростовский государственные экономические университеты. Информационную поддержку оказывают журналы «Банковские услуги» и «Экономика. Налоги. Право».

Категория участников: представители бизнес-сообщества, преподаватели, научные работники, аспиранты. Формат – гибридный (очно и онлайн-трансляция).

Дата и время: 24 сентября 2026 года, 16:00–18:00.
Адрес: Москва, Финансовый университет, Малый Златоустинский переулок, дом 7, строение 1, аудитория 314.

Регистрация: https://lk.fa.ru/services/events/377423

Источник:

Кафедра банковского дела и монетарного регулирования Финансового факультета Финансового университета при Правительстве РФ

1 месяц до Форума ВБА-2026: сотни новых ИТ-решений и услуг для банков

20–21 октября 2026 года в Москве пройдёт XIII Международный форум ВБА-2026 «Вся банковская автоматизация». Более 50 ведущих разработчиков и интеграторов представят сотни ИТ-решений для банков: импортонезависимые АБС, СУБД, системы автоматизации, подключение к Цифровому рублю и практические кейсы использования ИИ.

Ключевые темы: импортонезависимая ИТ-архитектура, автоматизация внутренних процессов, данные и аналитика, риск-менеджмент, взаимодействие с госорганами (СМЭВ, ЕПГУ, ЕСИА), ДБО и цифровое обслуживание, CRM, цифровой рубль, ИИ в банках, кибербезопасность.

Спонсоры: iCAM Group, «Информационные системы», «ИнфоТеКС», «Диасофт». Партнёры: «ПрограмБанк», Unitarius, «Фродекс», «Инверсия», «Флант», R-Style Softlab, Abanking, «Орион», «АРТ-Финтех», Postgres Professional, «РТКлауд», «Инфо-Трейдинг», «Агредатор», «Современные Системы», «РЕД СОФТ», «Динамика», «Информзащита».

Делегаты от банков и финансовых организаций могут участвовать бесплатно при предварительной регистрации: https://vbaforum.ru/registration/


Источник:
Оргкомитет Форума ВБА-2026
https://vbaforum.ru/, тел. +7 (495) 229-8502

Гознак: спрос на золото стабилизировался, доля слитков выросла до 79%

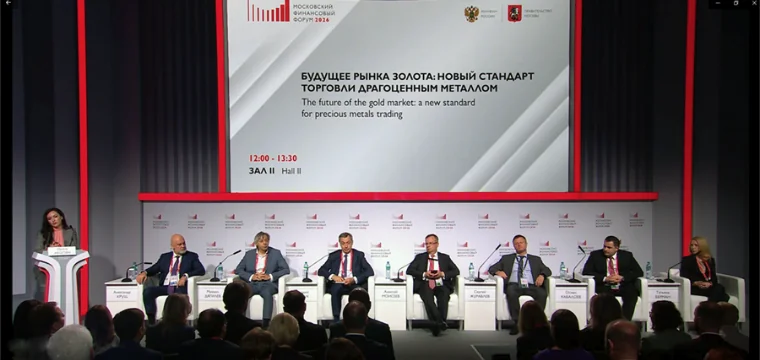
21 сентября на XI Московском финансовом форуме генеральный директор АО «Гознак» Аркадий Трачук рассказал о трансформации рынка частных инвестиций в золото. Если в 2021 году Россия занимала лишь 22-е место в мире по покупкам слитков и монет, то после отмены НДС на слитки для физлиц рынок пережил взрывной рост. За 2022–2024 годы доля слитков выросла с 58% до 79%, а абсолютный объём покупок монет сократился с пика 10,6 т до 7,1 т. К 2025–2026 годам рынок стабилизировался на уровне 33–36 т/год, а совокупный спрос населения на золото, включая ювелирные изделия, достиг 72 тонн. В августе 2026 года золото стало самым доходным инструментом на российском рынке.

Ключевым элементом инфраструктуры становится кастодиальное хранение. Запущенный в 2023 году сервис «Гознак.Инвестиции» за первое полугодие 2026 года показал 27 731 зарегистрированного пользователя и выручку 2,1 млрд рублей через приложение (+52% год к году). Средний чек вырос с 423 тыс. до 525 тыс. рублей.

Следующий шаг – сеть взаимосвязанных хранилищ с бесшовным перемещением ценности металла, включая цифровые финансовые активы. Гознак уже сотрудничает с Московской и Петербургской биржами, а в ближайших планах – выпуск собственных ЦФА с привязкой к физическому золоту.

Источник: Гознак

Фото: Гознак